Em uma simulação, um veículo com valor hipotético de R$ 100 mil, considerando uma entrada de 20% e o restante financiado em 48 meses, resulta em um total de R$ 144.500,96 utilizando a Tabela Price.
A análise é baseada na taxa média de 26,42% ao ano para financiamento de automóveis por pessoas físicas registrada em agosto de 2026.
Essa taxa faz parte da série 20749 do Banco Central (BC).
CARRO USADO
Histórico de carro usado na Senatran: 5 consultas e dados do dono
VEJA COMO CONSULTAR →
Ao converter essa taxa para uma base mensal de forma composta, obtém-se aproximadamente 1,9729% ao mês, o que não deve ser confundido com uma simples divisão do percentual anual por doze.
Essa conversão mantém o efeito dos juros compostos:
a taxa mensal é a que, acumulada ao longo de um ano, resulta nos mesmos 26,42%.
Tais cuidados são essenciais para evitar uma subavaliação do custo na simulação.
Como um carro avaliado em R$ 100 mil chega a R$ 144,5 mil?
A partir da entrada de R$ 20 mil, restam R$ 80 mil a serem financiados.
Com a aplicação da taxa mensal correspondente ao financiamento em um total de quatro anos, cada parcela fixa ficará em torno de R$ 2.593,77.
Simulação pela Tabela Price com taxa média de agosto de 2026
Etapa da simulação
Valor
Preço hipotético do carro
R$100.000,00
Entrada de20%
R$20.000,00
Saldo financiado
R$80.000,00
Taxa efetiva mensal convertida
1,9729% ao mês
48 parcelas teóricas
R$2.593,77
Soma das48 parcelas
R$124.500,96
输入+分期付款
R$144.500,96
/ tr >
/ tbody >
/ table >
/ div >
/ div >
/ div >
No total das parcelas no financiamento estão reunidos R$124.500,96.
Ao deduzir do valor total o montante principal financiado de R$80 mil, a diferença é equivalente a R$44.500,96, que representa os juros envolvidos na operação simulada.
Dessa forma, o desembolso total após o pagamento da entrada atinge os destacados R$144,5 mil mencionados anteriormente.
Esse exemplo ilustra como a combinação entre tempo e taxas pode alterar a percepção sobre o custo final do veículo.
Ainda que uma parcela se encaixe no orçamento mensal, isso pode resultar em um aumento considerável no total desembolsado pelo carro.
Sendo assim, é fundamental distinguir entre o preço do automóvel e os custos associados ao crédito contratado.
No cenário apresentado, o veículo continua valendo R$100 mil enquanto os adicionais R$44,5 mil decorrem das condições financeiras sobre os R$80 mil financiados.
A taxa média do Banco Central reflete uma proposta de financiamento?
Não necessariamente. O índice do BC resume as operações realizadas no mercado e atua como referência estatística.
Cada instituição financeira determina suas condições com base no perfil do cliente e considera fatores como entrada inicial e prazo escolhido.
Cabe destacar que esta simulação não representa oCusto Efetivo Total (CET).
No processo real de contratação podem existir outros fatores que elevam os gastos:
IOF, incidindo sobre a operação;
taxas e registros, conforme estipulado no contrato;
seguros ou serviços adicionais, que podem ser contratados junto com o financiamento;
despesas extras, que fazem parte do CET informado pela instituição financeira.
O que avaliar antes de finalizar o financiamento?
A aquisição de um veículo novo exige muita atenção e pesquisa (Imagem :Divulgação / Freepik)
No momento da compra é essencial considerar o CET,a soma total a ser paga juntamente com o valor da entrada,sem se limitar apenas à taxa divulgada ou ao valor das parcelas mensais.
Também é recomendável solicitar propostas com prazos e valores semelhantes para evitar comparações imprecisas entre as opções disponíveis.
Neste caso específico , a taxa média transforma os R $80 mil financiados em um total aproximado de R $124 ,5mil pelas parcelas mensais.
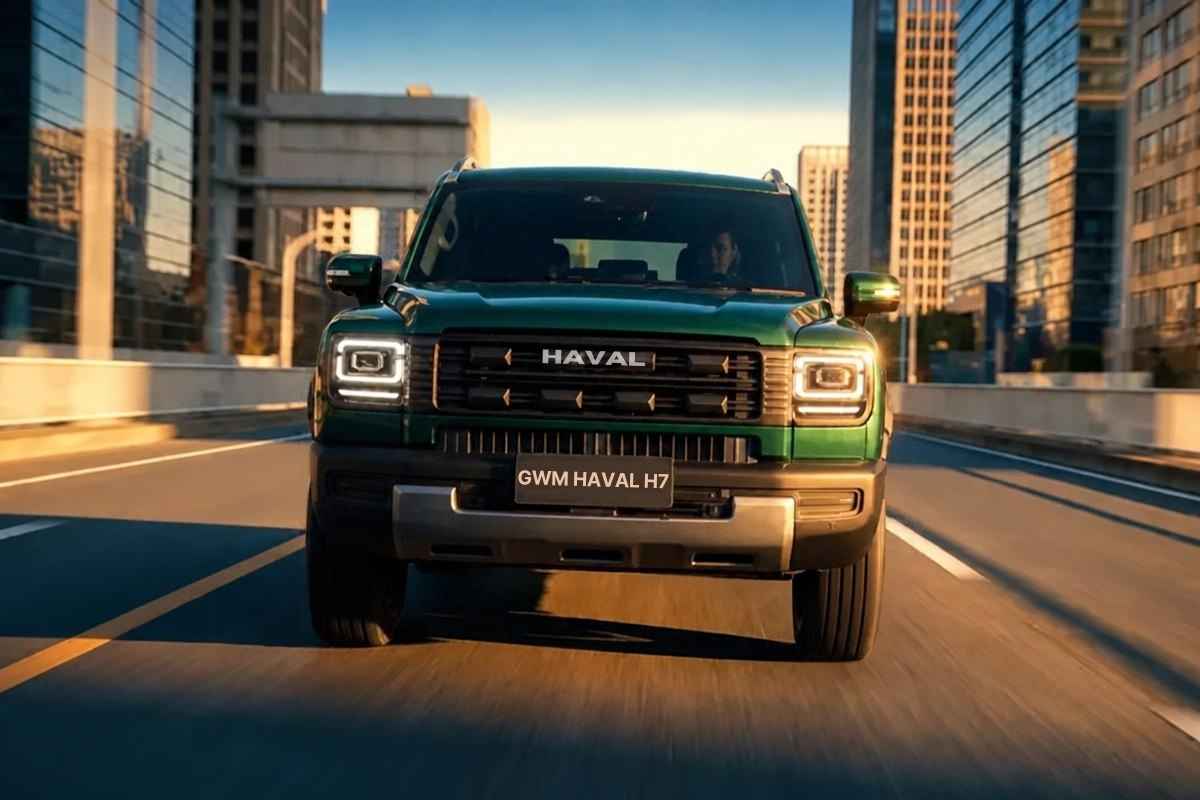
O Jetour S08 Premium foi apresentado no Brasil em 13 de outubro por R$ 259.900, valor R$ 1.100 inferior ao preço sugerido do GWM Haval H7. A diferença mais importante, porém, está no interior, isso porque, o novo híbrido plug-in da Jetour acomoda sete ocupantes. Haval H7 e BYD Song Plus 2027 oferecem cinco lugares. […]
O post Jetour S08 chega por R$ 1.100 menos que o Haval H7 e transporta sete pessoas contra cinco do SUV da GWM e do BYD Song Plus, ampliando a escolha entre híbridos plug-in apareceu primeiro em GARAGEM 360.
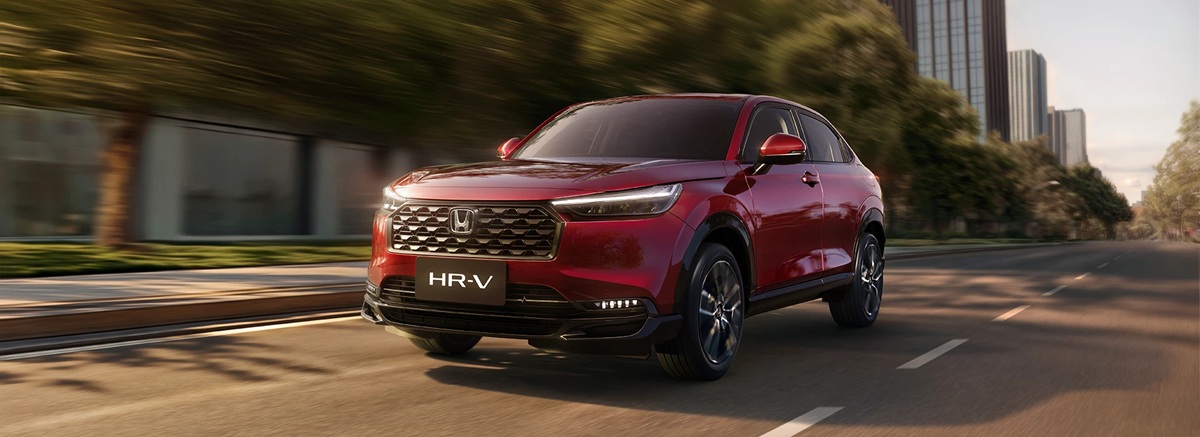
A Honda iniciou janeiro de 2026 com uma atualização na tabela de preços de um de seus modelos mais vendidos. O Honda HR-V acompanhou o movimento de alta da marca e agora exibe valores até R$ 4.100 mais caros do que no mês anterior. Honda HR-V 2026 sofre reajuste em todas as versões A estratégia […]
O post Novo ano, novos preços: Honda HR-V 2026 sofre reajuste em todas as versões apareceu primeiro em GARAGEM 360.
A Irlanda do Norte está prestes a implementar uma mudança histórica em seu sistema de trânsito. A partir de 1º de outubro, o país se tornará o pioneiro no Reino Unido ao adotar a Carteira de Habilitação Progressiva (GDL). O objetivo é drástico e urgente: frear as estatísticas de colisões graves envolvendo condutores recém-habilitados. Irlanda […]
O post Irlanda do Norte cria habilitação gradual para jovens apareceu primeiro em GARAGEM 360.